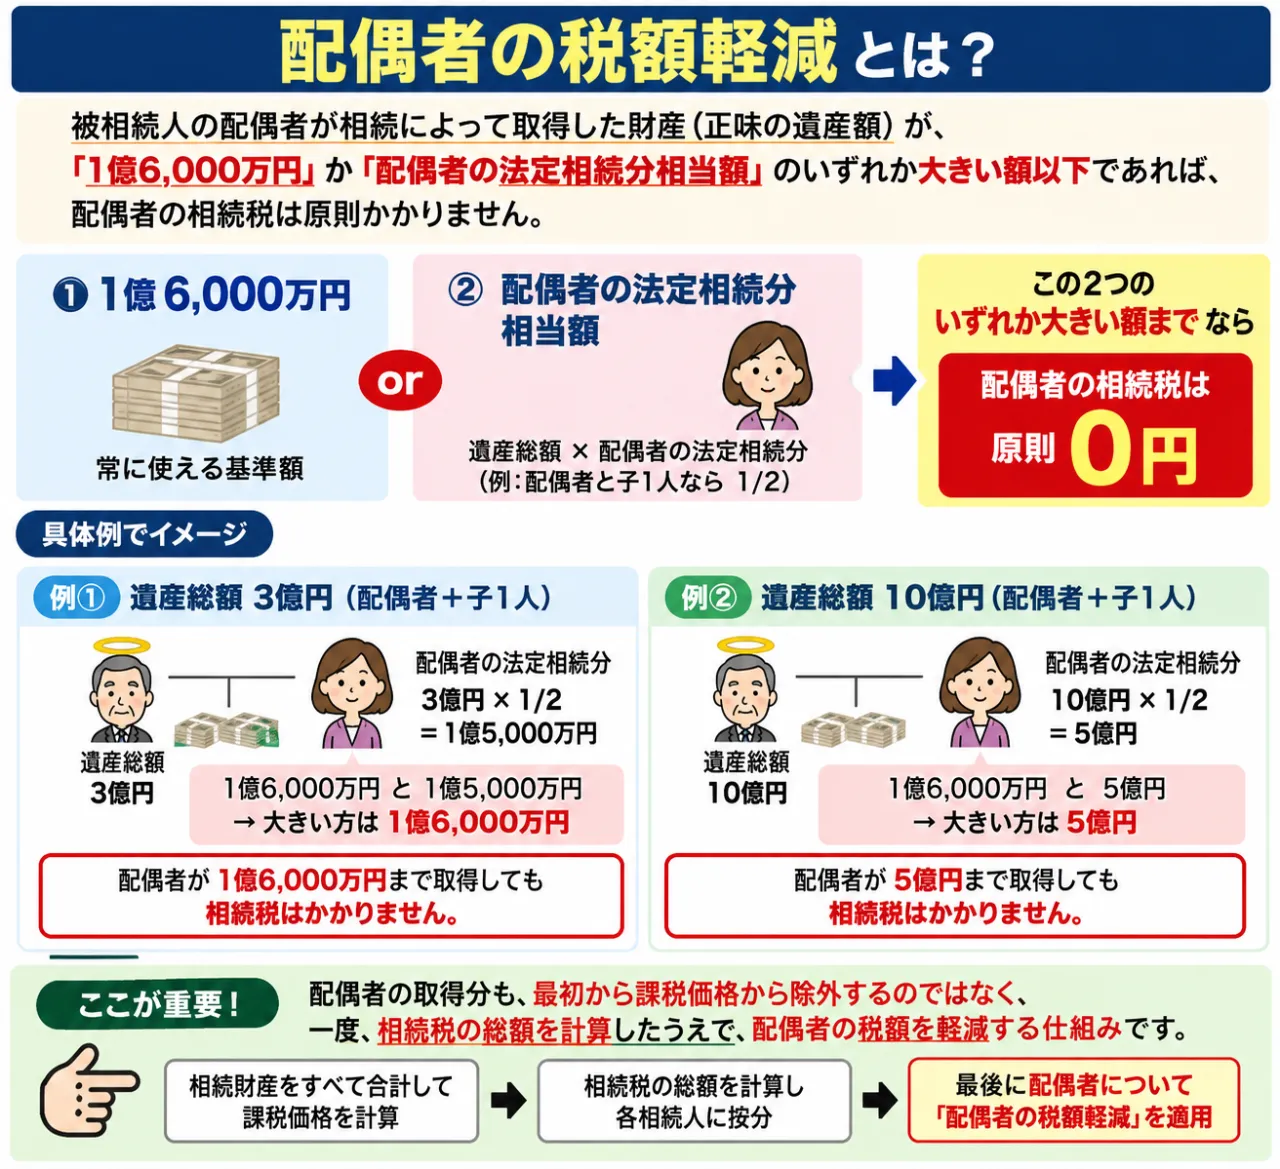
被相続人の配偶者は、相続によって取得した財産が、法定相続分か1億6千万円のいずれか大きい額以下であれば相続税を納付する必要はありません.配偶者の税額軽減(いわゆる相続税の配偶者控除)が適用さ…

タグ『#アパート』のページ一覧
被相続人の配偶者は、相続によって取得した財産が、法定相続分か1億6千万円のいずれか大きい額以下であれば相続税を納付する必要はありません.配偶者の税額軽減(いわゆる相続税の配偶者控除)が適用さ…
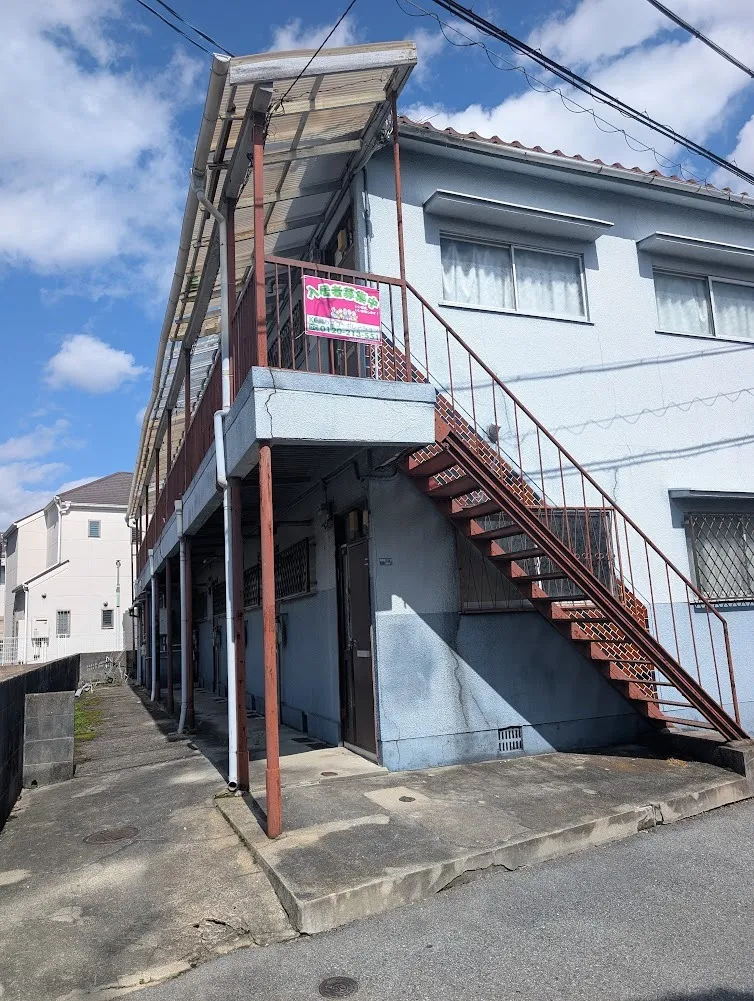
所有者様では難しい、賃借人様に対しての立退き交渉をセットでアパートを1棟で購入しました。専門知識と経験が必要な交渉になります。
当店でご利用いただける電子決済のご案内
下記よりお選びいただけます。