
被相続人の配偶者の相続
2026/09/28
被相続人の配偶者の相続について
2026/9/28
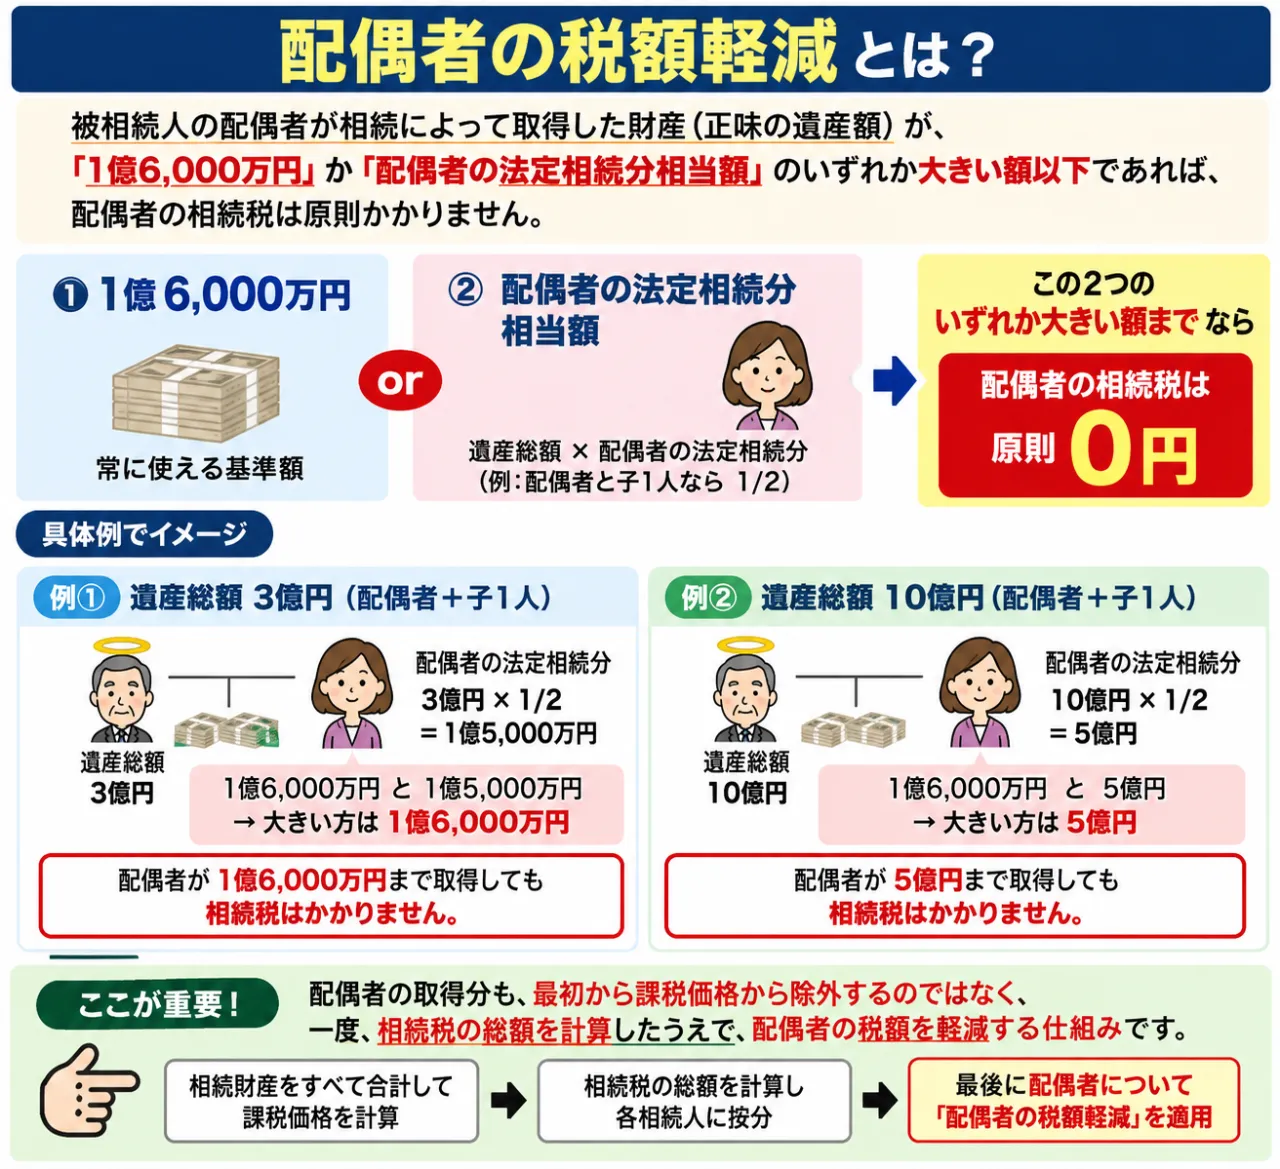
被相続人の配偶者は、相続によって取得した財産が、法定相続分か1億6千万円のいずれか大きい額以下であれば相続税を納付する必要はありません.
配偶者の税額軽減(いわゆる相続税の配偶者控除)が適用されます。

株式会社日拓ハウジング
一般宅から店舗売却まで幅広く対応し、無料の買取査定も随時実施しています。また、空き家の処理や任意売却の相談まで専門的にサポートしており、伊丹、川西、阪神間で不動産に関するあらゆるお悩みやニーズにお応えしています。
〒666-0135
兵庫県川西市錦松台4−29
0120-72-0571
目次
1億6,000万円 or 配偶者の法定相続分
配偶者だけの「税額軽減」
「配偶者が亡くなり相続税申告が必要となったが、納税のための現金を用意できない…」
「心配でどうしたらいいのかわからない」
このようなお悩みを抱えている配偶者のみなさま、配偶者の税額の軽減(以下、配偶者控除)の制度を活用する方法があることをご存知でしょうか?
相続税の配偶者控除は、被相続人が亡くなったことによりその配偶者に相続税申告が必要となったが、相続税の負担が大きいために相続税を納めることができず相続を放棄してしまう、という事態を避けるために設けられた制度です。
配偶者控除を適用すると、被相続人の配偶者の取得する遺産額が1億6,000円以下、または配偶者の法定相続分に相当する金額以下であれば相続税が無課税となるため、非常に大きな負担減につながります。
配偶者控除とは、故人の配偶者のこれからの生活を守るための重要な制度といえるでしょう。
まずは相続税の配偶者控除の概要を説明します。
配偶者が取得した遺産のうち、相続税の課税対象となるものが1億6,000万円を超えなければ、配偶者に相続税が課税されない制度です。また、1億6,000万円を超えていたとしても、その金額が配偶者の法定相続分に相当する金額以下であれば配偶者に相続税は課税されません。
3,000万円+600万円×法定相続人の数
相続財産全体にかかる「基礎控除」
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算され、遺産総額がこの金額以下であれば相続税はかかりません。
相続放棄をした人がいても、人数は減らさずに計算します(放棄がなかったものとみなします)。
養子がいる場合、法定相続人に含められる人数には制限があります(実子がいる場合は1人まで、実子がいない場合は2人まで)。
二つとも相続の分野は非常に複雑であり何度も経験することがない分野なので専門家を交えてご相談することが最良と思います。